国内一半算力在造爽剧?谁赚到钱了?
- 2026-11-21 08:52:04
1.供给严重过剩:2026 年上半年,仅抖音一个渠道上新的 AI 短剧就有 22.19 万部。播放量破亿的只有 1055 部。爆款率 0.475%。
2.短剧制作成本已经探底:三五个人的小团队,七到十五天能出一部百分钟作品。门槛从“要融资”降到“要一台电脑”。(真人剧成本为行业常见区间估算,AI 侧数字来自公开报道)
总体来说,AI短剧的供给涨了二十倍,市场(观众量级、时间)都没变大,那么单位内容的定价就必然下降。成本降 80%,售价降 85%~90%,这中间的几个,就是全行业的亏损。
据蓝鲸新闻调查,按一位刚从AI漫剧公司离职的导演的说法:这个行业里九成以上公司都在亏钱。
一、这个圈子是怎么挣钱的?
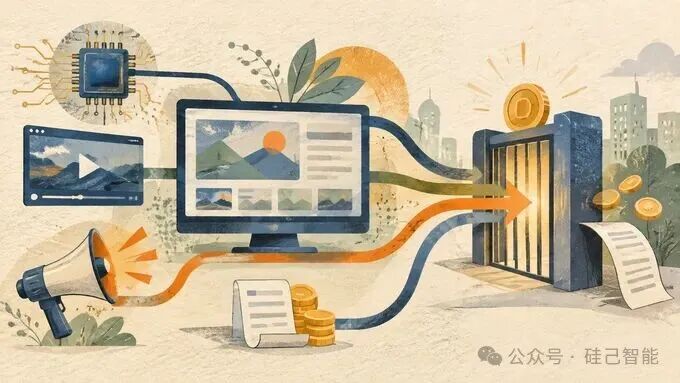
一部AI短剧从制作到发布,有四个环节,我们来拆解一下:
四个环节里,只有第①环没有定价权,也只有第①环在亏钱。
其余三环有个共同特征:不用为内容成败买单,也不用承担制作成本,也就是个标准的“卖铲人”,铲子卖给你,金子归你,风险也自己承担;但不管你挖到没挖到,铲子的钱要先付。
模型方:你做一百部,九十九部扑了,调用费是100%都收到了。 平台方:你播得好它抽成,播得差你也给它贡献了内容库存和使用时长。 投流方:你买曝光就付钱,买得越多付得越多,跟你片子好不好无关。
不过在这个行业里,卖铲子的人和收过路费的人,是同一家公司“字节跳动”(以下简称“字节”)。字节同时拥有 Seedance(模型)、抖音/红果(分发)、巨量引擎(投流)。制作方付出去的每一环节的费用,都流到同一个口袋里
用 Seedance 制作短剧: 积分、算力费 在抖音投流:广告费 在红果分账:平台抽成
二、商业模式结构性决定:收入和成本是一根绳上的蚂蚱
一般的生意,收入和成本是两条可以分别优化的独立支线。你降成本,利润就增厚;你提价,收入就增加。但AI短剧却不是这样。
收入 = 播放量 × 万播单价 × 分成比例成本 = 制作费 + 投流费(买来的曝光量 × 单价)+ 算力费播放量和曝光量是捆绑的,你想提高收入,就需要提高播放量。要提高播放量,在自然流量不够的情况下,只能买更多曝光。买曝光要花钱,成本又上升了。
这不是管理问题,是函数结构问题。它导致三个必然结果:
第一,规模经济不生效。 传统生意做大规模能摊薄固定成本支出,边际利润随之递增。AI短剧却是做大规模反而导致边际成本随投流费线性提高。刚性的、还要跟同行竞价。做得越大,越像在给平台打工。
第二,唯一的出路是提高自然流量占比。 也就是不用花钱就能获得的播放。这取决于两件事:内容本身能不能让人主动转发,平台愿不愿意给你推荐位。前者靠内容质量,后者靠平台的分配规则,制作方唯一的控制点就是内容质量。
第三,先付费后收入。 投流是实时扣费的,分账却是月结的。腾讯视频的规则是上线后从下个月起、每个自然月 1–5 日结算一次,红果等免费平台也是按各自的结算周期走。都需要先垫付投资,赌一个收入提升。
这就是为什么很多短剧公司并不是“没赚到钱”倒闭的,而是“现金流断了”。表买南山给看起来利润不错,但是账户里没有钱。
三、IAA 转型:用户消费习惯变了,制作方也从卖内容,变成给平台供库存
早期短剧是IAP 模式,用户充值解锁剧集,制作方直接从观众手里收钱。虽然要过平台一道,但定价逻辑是“内容值多少钱,用户愿意付多少钱”。
现在主流免费短剧(比如红果)是IAA 模式,用户不需要付费,平台靠广告变现,按播放量给制作方分账。这个转变乍一听就收费方式变了?实际上制作方的身份已经变了:
IAP 时代:制作方是内容供应商,卖的是作品,自己还有定价权。 IAA 时代:制作方是流量库存供应商,卖的是“可以用来插广告的观看时长”。内容好、广告多,收入才多,内容质量的比重非常高。你的作品值多少钱,它能带来多少可变现的广告曝光。而这个换算率,由内容质量、剧情和平台规则共同决定。
所以为什么万播分账会从 30–100 元掉到 5–10 元:因为在IAA模式下,一万次播放对应的广告收入本来就有限,而且当供给从几万部涨到二十几万部时,平台就没有任何理由维持高价了。
四、短剧制作方的六大困局,孰轻孰重?
1. 供需失衡(结构性,无解):22 万部供给 VS 有限的注意力。只要生成成本还在降,供给还会增加。但是市场空间相对已经稳定。
2. 无议价权(结构性,无解):上游算力、下游分发、中间投流,掌握在少数大厂手里。单个制作方没有任何谈判筹码。行业协会式的集体议价在内容行业历史上从未成功过。
3. 现金流错配(财务性,可缓解):投流实时付、分账月结。缓解办法只有加厚现金储备、缩短制作周期、提高周转率。这解释了一个现象:这个行业里活得久的不是内容最好的,是现金最厚的。
4. 能力公共化(竞争性,无解):当所有人都能用同一个模型、同一个价格、同一套提示词,画面本身不再构成差异化。差异化只能来自别处——IP、人设、渠道、私域。而这三样,恰恰是 AI 最不能自动生成的。
5. 无资产沉淀(结构性,致命):业内有成功IP的产生经验,但是可复制性不强,短剧大部分依然是做完一部,下一部从零开始,还要重新买量。没有 IP、没有可复用的素材库、没有沉淀的用户关系。这门生意做了十万部,可持续性资产却太少了。
6. 合规成本上升(政策性,趋势明确)
微短剧备案管理趋严,AI 生成内容的标识、版权、内容审核要求都在加码。这会进一步抬高单部成本,挤压本已极薄的利润。
五、到底谁赚到钱了?!
第一顺位:算力与模型方(字节 Seedance、火山引擎等)
不管你做不做成,从创作开始的第一分钟就能收到钱。这是前置收费,无风险。据媒体报道,Seedance 的海外收入占比已达50%。已全面铺开
第二顺位:分发平台(抖音、红果)
从前端制作方投流费,到上架的广告费,再是跟制作方的分账抽成。据蓝鲸新闻调查的说法,平台与算力厂商瓜分了九成收益。
第三顺位:投流服务商与代理商
广告消耗的返点,旱涝保收的环节,且规模越大返点越高。
第四顺位:极少数爆款方
1055 部破亿作品背后的团队。他们是真实成功者,但占比不到千分之五,不构成行业整体画像。
第五顺位:观众
内容确实更便宜、更多、迭代更快了。这是真实的社会福利增量,不能否认。但它的代价是——内容质量的中位数下降了,因为生产约束被移除后,产量会向低成本、套路化的方向收敛。
没有任何顺位的:普通制作方。这些人承担了全部创作成本风险、全部投流成本、全部账期垫资,拿到分成却是未知数。
六、AI带来娱乐生产效率得提升,算不算生产力的进步?
我认为:不以提升社会生产力为基础的创新,只是娱乐需求的改变或者提升,撑不起“第四次工业革命”的主要方向和支撑。
首先“娱乐”这个标签,并不是否定一项技术的进步,也不是否定一个产业对技术的推动力,电影、电视、游戏,都是实实在在的产业,养活了几百万人,贡献可观的 GDP。并且历史上每一次技术革命,第一个落地的场景几乎都是娱乐,蒸汽机最早用于矿井抽水,电力最早用于照明,互联网最早用于发邮件、看新闻、聊天。技术在早期总是先落在容错率高、付费意愿直接的地方。这是产业发展规律。
但是这不代表就是第四次工业革命的里程碑,判断一项技术是不是真的在推动经济,不能看它造出了多少内容,要看两个指标:单位产出的真实成本有没有下降,以及这个下降有没有沉淀成资产。
AI 短剧的第一个指标成立,成本降了八成。第二条却达不到,降下来的钱没有变成IP,不足以构成可复用的资产,没有变成下一次能少花钱的积累。做完一部,下一部还是从零开始。这叫消耗,不叫积累。
按这个标准,AI 短剧目前的形态确实撑不起“生产力革命”这个词。它是一次生产效率的提升,被一轮价格战迅速瓜分完毕。算力 3%,投流 80% 到 90%,平台再抽一道,机器还有折旧,到制作方手里不到五个点。全行业亏损就在这三个月。技术进步改变效率,改变不了分配。
同样是娱乐,有的东西做完就没了,有的东西做一次能收十年租。
迪士尼把一次观看变成可以反复出租的资产。 任天堂把一个人物变成跨代际的符号。 米哈游把一款游戏变成持续运营十年的服务。
它们也是娱乐,但它们在沉淀。
22.19 万部 AI 短剧里,能沉淀下来的有多少?大概就是那 1055 部里的一小部分。剩下的是一次性消耗品,用完即弃。

