中美AI算力不同方向——AI爽剧与编程,不能简单定性为"精神鸦片"和"新工业革命".
- 2026-11-20 02:41:17
一、全球两大AI大国截然不同的算力消耗场景
2026年年中,中美两份统计数据先后进入公众视野,展现出一幅意味深长的全球AI算力消耗地图。
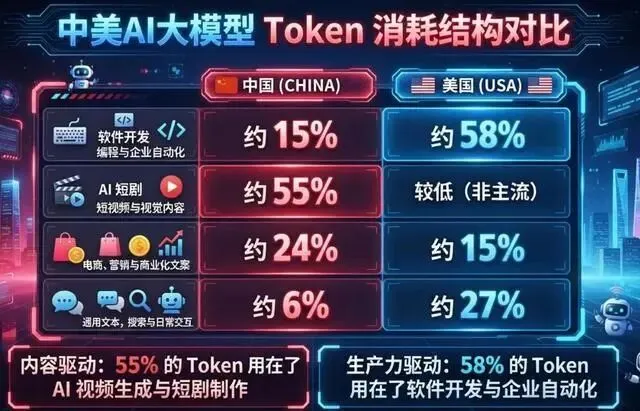
先看中国这边。数字内容公司中文在线在机构交流中披露:在国内所有大模型Token消耗份额中,AI短剧生成高居首位,占比达55%;其次是直播带货、广告营销等,占24%;而此前被寄予厚望的软件编程开发领域,仅占到15%。AI短剧与视频生成的Token消耗量,已达到软件开发的两倍以上。
再看美国那边。OpenRouter等平台的统计显示,美国约58%的Token消耗集中在编程代码与企业流程自动化上。AI应用细分市场的数据也证明了这一趋势,GitHub Copilot用户已超过2600万,90%的美国企业在使用;Anthropic仅凭Claude Code一款编程工具,年收入就冲到25亿美元,并且企业客户贡献了其中过半收入。JetBrains的开发者生态调查显示,约90%的专业开发者已在工作中至少每周使用一次AI编程工具。
一边是中国55%的算力在生成"霸道总裁"、"穿越逆袭"、"穷人成长复仇"的多巴胺刺激短剧,一边是美国58%的算力在写代码、优化企业管理效率。有评论说,这是一个在前台"码当下的情绪发泄口",一个在后台"码未来的生产变革"。它带给我们一个更深层的追问:当全世界最稀缺、最贵的AI算力资源分别服务于两个国家时,这两个国家各自在为什么买单?
二、中国的Token,流向人间烟火
中国拥有全球最大的内容消费市场。微短剧用户规模已达8.51亿,占网民总数六成以上;2026年前八个月,全国上线微短剧约43万部,其中AI生成内容占比超过九成;红果短剧日活冲到1.68亿,人均单日停留时长125分钟——这个数字已经超过了许多传统长视频平台,甚至超过了相当一部分人的睡眠时长。有机构测算,2026年春节期间红果累计观看人次约6亿,贡献193亿总观看量,而同期全国电影春节档观影人次是1.87亿。手机屏幕里的"电子榨菜""电子辣条",第一次正面击败了电影院。
为什么被誉为足以改变未来世界格局的AI技术一落地,最先落地成庞大商业应用的偏偏是短剧?因为短剧是中国商业世界里"离钱最近"的内容形态。把算力倒进短剧,是因为每一算力都在当天就能看到利润。
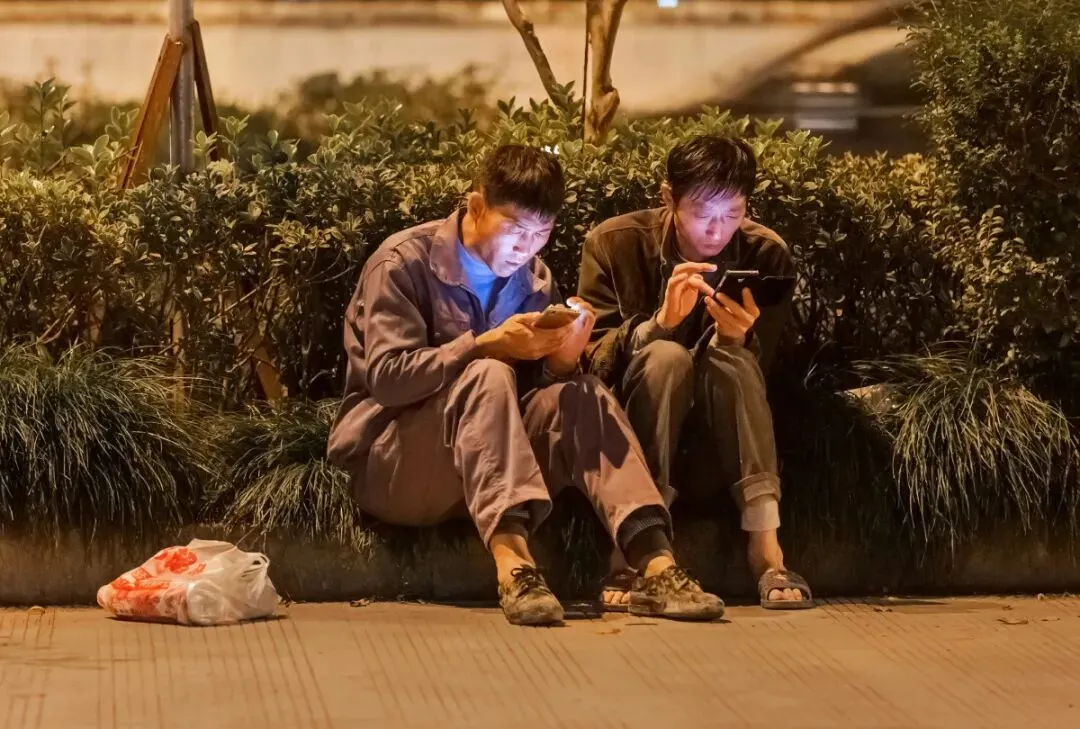
另外,传统真人短剧单集成本十万到几十万不等,而AI短剧每分钟算力成本可以压到1000元以下,两三个人加几台电脑,一周就能"拧"出一部百集爽剧。而AI短剧侧重于反转、复仇、碾压的爽感,让普通白领、建筑工地农民工、外卖骑手、流水线工人、县城农民通过几毛钱就能经历几分钟一次情绪高潮,反复刺激情绪高潮,实现多巴胺自由。
这里有一个常被忽略的关键词:普惠。用某科技大佬更接地气的话来说,在中国得屌丝者得天下。中国互联网二十年的主旋律,从来不是服务精英,而是把某种曾经昂贵的科技体验打成白菜价。AI短剧商业逻辑延续的正是这条血脉——它把低成本、可快速实现的"情绪价值",变成了人人可按需领取的基础精神食粮。本质上是当前最稀缺最前沿的AI算力在给最广大的普通人发"精神麻醉剂"。
当然,中国AI短剧繁荣的另一面,AI技术在软件、工程设计,药品开发仅占15%。底层研发、工业仿真、新药筛选等硬核科技场景的AI渗透率明显偏冷。算力是稀缺资源,当大部分的算力在给老百姓制造精神爽感,支撑硬科技的那部分占比,确实值得每一个关心未来的人反复掂量。
三、美国的Token,流向代码与生产力
与中国AI侧重于输出普惠爽感不同,美国AI消耗的重头是编程。劳动力成本高昂的市场背景下,美国程序员年薪30到50万美元是普遍情况,一个能替代或放大软件工程师产出效率的AI工具,客户自然愿意支付真金白银用将AI用于改善生产效率和产能上。
此外,美国有全球最集中的科技企业,最庞大的专业开发者群体,有GitHub上托管的全球软件通用代码,有从创业公司到顶尖跨国公司完整的软件产业链。Claude Code、Codex、Copilot这些产品不是凭空造出来的需求,而是插进了一个早已存在的、年产值数万亿美元的科技生产体系里。AI在这里的角色,不是娱乐品,而是美国科技与工业的生产资料。
与中国普惠化消费不同,美国的AI消费呈现出鲜明的精英化特征:为AI付费的主力是开发者、企业、专业人士;支撑起美国AI消费主力的是企业编码需求;昂贵的软件、医药、科技研发需求。普通美国人对AI的感知,远没有中国县城大爷对AI短剧的感知那样直接、那样日常。AI在美国更像一种"生产侧的工业革命"——它首先改变的是在工作时如何更有效率,而不是教人怎么打发下班后的时间。
这并不是说美国领导层有多么深谋远虑刻意引导,而是美国市场结构的自然选择:企业IT预算雄厚、科技与创新气氛蓬勃、劳动力成本高企,Token流向编程与企业自动化,几乎是必然。
四、历史上两国代表企业画像的惊人重合
如果把时间轴拉长,会发现2026年的算力版图,几乎是二十年前中美两国科技和互联网企业的精准复刻。
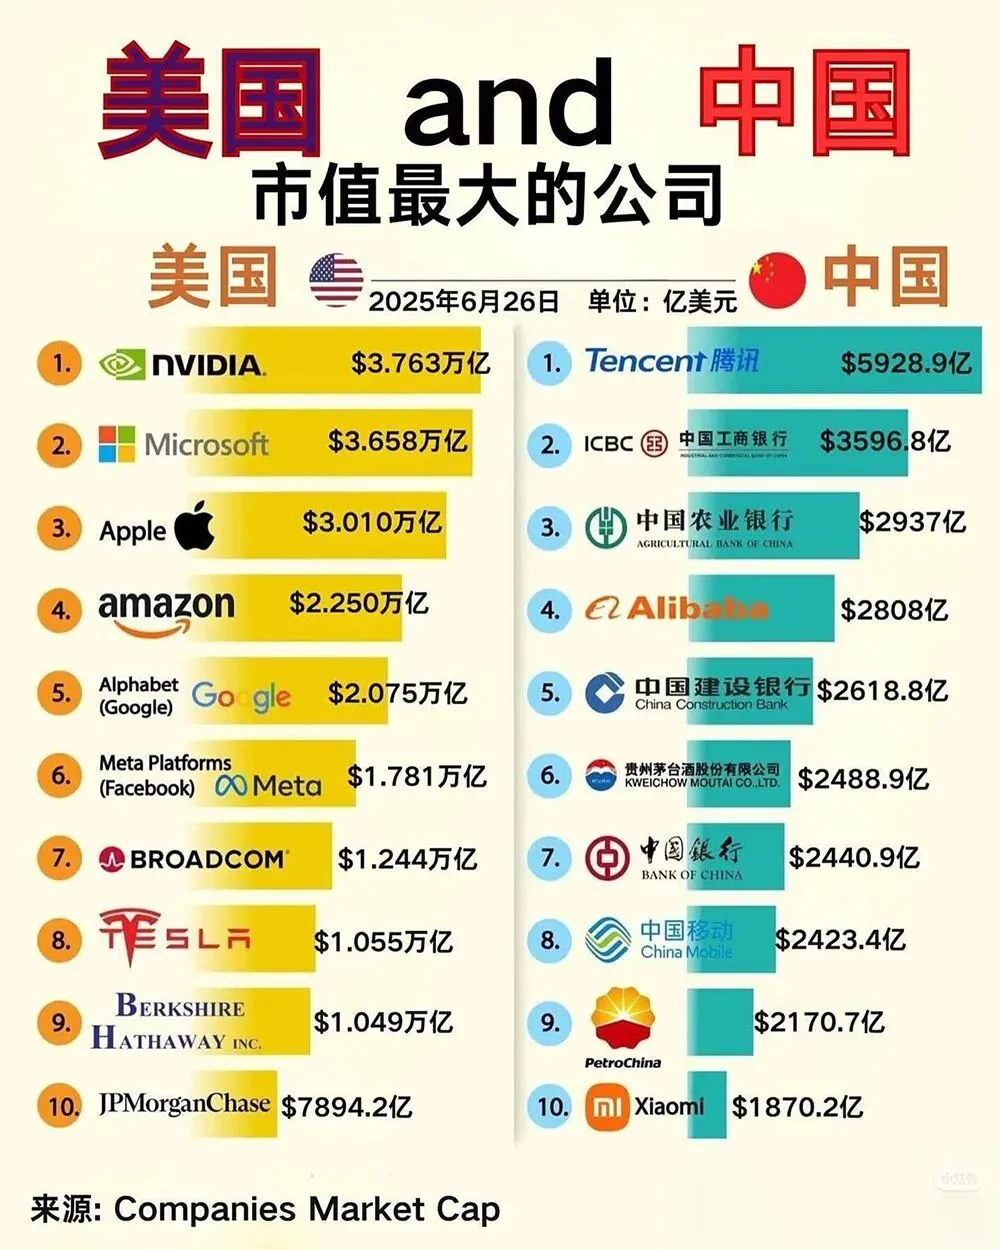
中国互联网的黄金时代,属于淘宝、腾讯、京东、美团、拼多多——这批公司的共同底色是人间烟火。它们改造的是消费、社交、零售、餐饮,服务对象是十几亿普通人,核心竞争力是让普通人更方便,更便宜购物的"屌丝经济"。那一代中国科技公司几乎没有一家是靠底层技术突破起家的,靠的是搬运美国的底层技术,根据中国土壤搞商业模式创新、利用低劳动力成本优势提高运营效率和对大众需求的极致响应。
美国科技业的发展则是另一番面孔:英特尔和英伟达造芯片,微软和甲骨文造系统,谷歌颠覆性创造搜索引擎与自动驾驶,特斯拉定义电动车行业,SpaceX造火箭,OpenAI造人工智能技术概念——这是一条贯穿四十年的技术硬核主义主线,信仰的是底层突破定义未来,服务对象最先永远是企业和技术专家,再逐步外溢到大众。
今天的中美AI算力版图,就是这两条历史路径在AI时代的延续。中国把AI大模型炼成了"电子榨菜"、"精神麻醉剂"的生产机器,因为这片土地上的科技公司从来最懂底层老百姓要什么;美国把AI大模型炼成了"数字员工",因为那里的科技公司从来靠着制造新的行业规则和向企业出售生产力变革的工具长大。技术是中立的,但技术落地的方式,从来由社会实际需求在商业上的应用表达。
五、没有谁优谁劣,只有国情、制度与需求的交织
把两国的对比上升到"谁更高明",其实很难有明确的结论。
中国有14亿人、庞大的下沉市场和全球最完整的内容—电商产业链,"让12亿人爽到"本身就是一个足以养活整个算力产业的正当需求。美国劳动力昂贵、企业IT预算庞大,"让一百万程序员效率翻倍"同样是一个正当需求。需求没有高下,只有不同。
从消费能力来看,中国个人用户的付费意愿低、客单价低,但胜在基数巨大、且受众群体易受精神情绪影响冲动消费,AI应用必须走"低客单价引流+情绪爆破+流量变现"的群众路线;美国个人订阅与企业采购意愿成熟,客单价高,AI公司天然走向"高客单价+生产力变现"的精英路线。两边的公司都在各自的土壤里找到了能活下来的商业模式,并且都活得很大。
制度层面,中国的数字基础设施、移动支付、物流存在极其严苛的审核体系与经营范围限制,加上当下环境企业大规模投资意愿极低,"普惠娱乐"成为当下算力公司最容易变现的商业的切入口;美国的资本市场对深度技术长周期亏损的容忍、全球顶级人才的汇聚,则为"硬科技攻坚"提供了长期优渥的土壤。
因此,两国AI趋势完全不同的应用方向,与其说是战略选择的结果,不如说是两个社会把自己的国民性、产业结构和历史积累,投射到同一项技术上的自然结果。
六、真正的隐忧,与留给未来的开放问题
不谈优劣,不等于回避各自的风险。
中国侧的风险清晰可辨:Token用量九个月翻了数十倍,靠的是单价大幅跳水换来的份额,毛利空间被越压越薄;55%的消耗押注在娱乐内容上,而娱乐内容的审美疲劳周期以月计,当民众精神刺激阈值反复被刺激提高,传统剧情无法再次刺激多巴胺分泌,造成"爽感通胀"到来,如此庞大的算力产能转向何方?是否会引来算力供大于求的恶性竞争?15%的研发占比能否支撑硬科技场景在未来不被甩开?
美国侧的风险同样真实:当AI主力服务于高价值劳动力,随着人与人之间的生产力和价值被AI指数级放大,它加剧的是精英与大众之间的生产效率鸿沟;消费端AI的公众渗透率远不及中国,技术红利的社会外溢存在断层,美国高成本算力体系的可持续性,也并非没有疑问。
更有意思的问题是交汇。中国的AI应用公司正在拿着在国内被白菜价内卷锤炼出的视频生成能力出海,用"爽剧"去赚全球内容市场的钱,底层民众迷恋"多巴胺刺激"的特性几乎是一致的;美国的编程团队和软件公司也在以AI工具化下极低的边际成本渗透进中国本土软件市场,以更高效,比以往更便宜的形式向中国制造企业提供更生产软件迭代。
今天,中国把算力兑成12亿人的精神多巴胺药物——爽剧,美国把算力兑成研发人员,程序员的日常工具——哪一种兑法能走得更远?也许答案根本不在"娱乐还是生产力"的二选一里,而在一个更难的问题中:一个社会用自己最先进的技术去满足谁、成就谁?这个问题,值得每一位读者在评论区写下自己的答案。

