一半AI算力在造爽剧,钱去哪了
- 2026-11-17 14:29:14
给你 100 块钱的算力预算,你会拿 55 块去拍竖屏爽剧吗?
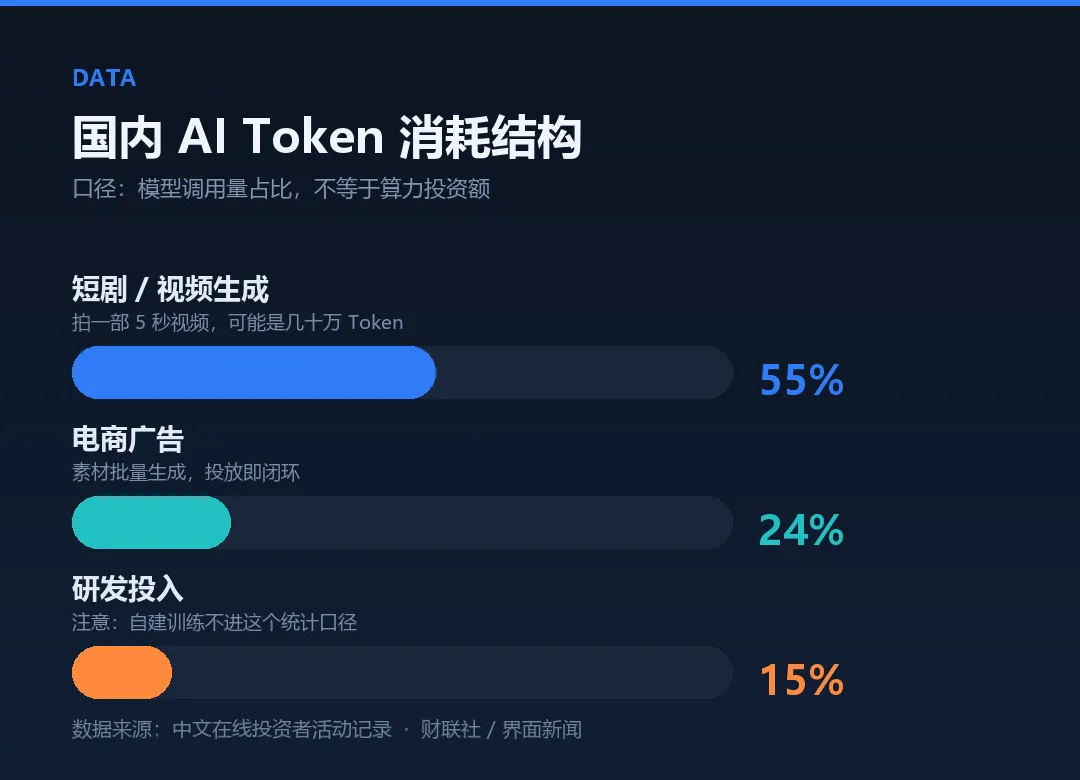
上周五,中文在线在一份投资者活动记录里扔出了一组数字:国内 AI Token 消耗里,55% 流向短剧和视频生成,24% 流向电商广告,真正投入研发的只有 15%。
第二天,财联社、界面新闻跟进,话题冲上热搜。评论区清一色是同一句话:原来我们烧了那么多电,是在造爽剧。
但先别急着骂。
这个数据被骂的方向,比数据本身更值钱——因为它精准地暴露了一件事:AI 这轮浪潮里,钱第一次真正流成了一条完整的产业链闭环。而大多数人,还站在产业链的门外看热闹。
一、先说清楚:这个 55% 到底是怎么算出来的
首先要澄清一个几乎所有转发都搞错的地方——Token 消耗,不等于算力投资,更不等于研发投入。
Token 是模型被"调用"的次数单位,只有走 API、走推理的场景才会被统计进去。企业自己关起门来训练大模型,用的是自建集群,根本不会出现在这个账本上。
所以这 15% 的"研发",统计的是通过 API 调用模型做研发的部分,而不是"全国研发投入的 15%"。这两个概念差了十万八千里。
一句话翻译:这组数据说的是"大家用 AI 干什么最多",而不是"大家给 AI 花了多少钱"。前者是商业化程度,后者才是投入强度。用前者的数字去指责后者,属于拿体温计测身高。
那为什么短剧能吃掉一半以上?因为它有一个别的场景都没有的特性——它是目前唯一一个"模型调用量极大、同时变现路径极短"的场景。
二、拆开看:一条被 AI 重新洗牌的产业链
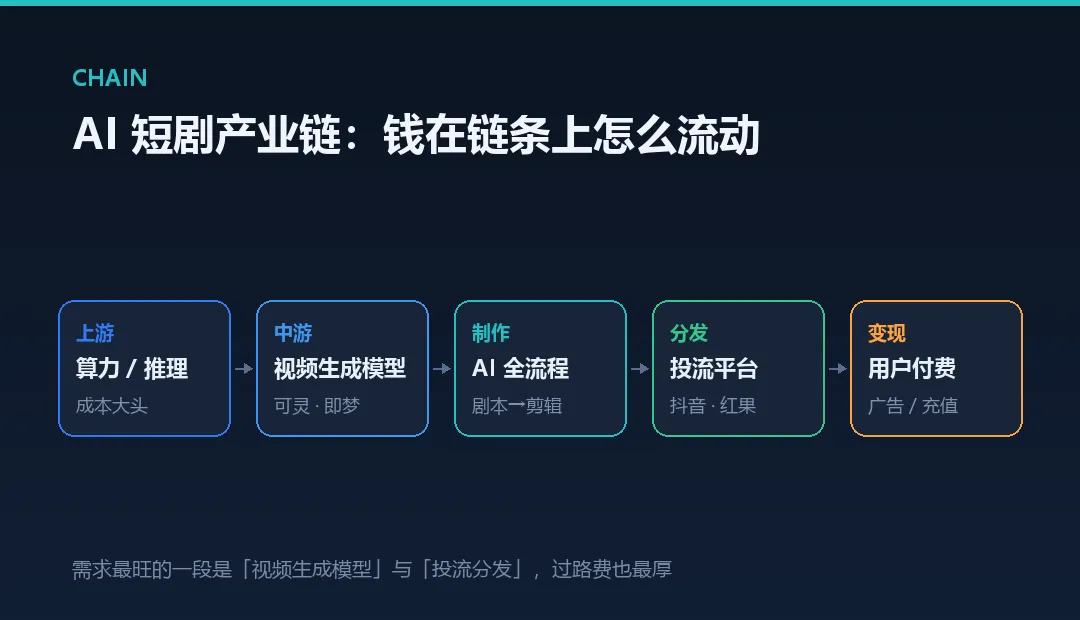
把"造爽剧"这三个字拆开,你会看到一条比想象中长得多的链条。这也是我们做产业链解析最该看的地方。
① 上游:算力与推理成本文本生成一个 Token,视频生成一个片段。一段 5 秒的 AI 视频,背后可能是几十万 Token 的量级。视频是 AI 目前最"吃算力"的内容形态,这个物理事实决定了它必然是 Token 消耗的头号大户。
② 中游:视频生成模型可灵、即梦、Vidu、海螺这一批国产视频模型,是短剧产能的直接供给方。他们卖的是"生成能力",收的是调用费——这也是 55% 里最大的一块过路费。
③ 下游:内容生产与投流据行业报告,2025 年国内微短剧市场规模已突破 140 亿美元,单部 12 集短剧的算力成本接近 20 万元。AI 已经覆盖了从剧本、分镜、生成到剪辑的全链条。注意这个数字——20 万的算力成本,对应的是动辄千万级的投流与分账流水,这才是资本愿意疯狂调用的根本原因。
④ 变现端:免费短剧 + 广告红果、抖音的模式把"看剧不花钱"变成了广告库存,AI 把单集成本压到极限之后,这个模式的单位经济模型才真正跑得通。
三、为什么是短剧,而不是"更高级"的研发?
因为商业世界从来不为"高级"付费,只为"闭环"付费。
回看移动互联网的早期,最先跑出来的不是操作系统,也不是芯片,而是游戏、电商和团购——先有能赚钱的应用,才有资格谈基础层的钱怎么分。
短视频、短剧就是这一轮的"应用层先遣队"。它不体面,但它能在三个月内把"算力"这个抽象名词变成现金流。
另一个容易被忽略的信号:OpenRouter 数据显示,10 月 5 日至 11 日,国内大模型周调用量达到 86.74 万亿 Token,连续二十四周超过美国,全球调用量前五全部是中国模型。调用量第一,从来不是"我们在玩",而是"我们的场景先跑起来了"。
四、这条链上,谁在真正收钱?
顺着链条往回推,受益的逻辑其实相当清晰(仅作产业逻辑梳理,不构成任何投资建议):
▸ 推理成本的下降,直接放大了视频生成服务商的调用规模;
▸ 算力租赁与推理集群,吃的是确定性最强的那一段流量;
▸ AI 内容工具链(剧本、分镜、剪辑、数字人),是替代人工的直接受益方;
▸ 而真正需要警惕的,是那些只会喊"AI+"、却始终算不出单集成本的中间商——产能过剩来的时候,他们是最先被挤掉的一层。
写在最后:一个判断数据的方法
"一半算力在造爽剧"这句话,大概率会在下周被新的热点冲掉。但它留下的方法论值得记住。
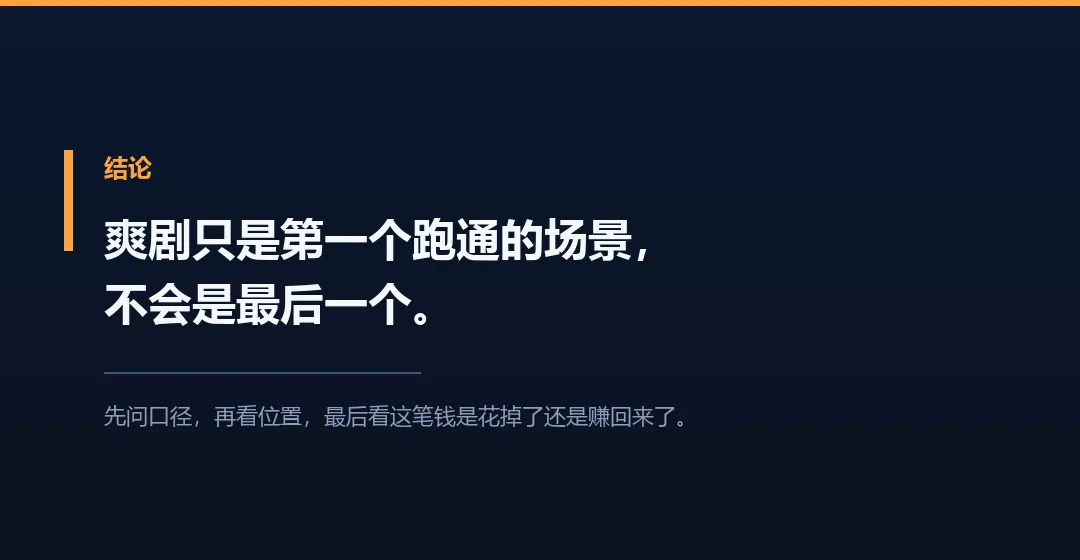
下次再看到一个触目惊心的行业数据,先问三个问题:
1. 它的口径是什么?是调用量、采购额,还是项目数?
2. 谁在链条的这一段收钱?数据背后一定对应一个具体的位置。
3. 这笔钱是花掉了,还是赚回来了?前者叫成本,后者才叫产业。
中国 AI 最值得关注的从来不是"算力被谁用了",而是——这些算力,第一次有了回收路径。
你怎么看这组数据?留言区聊聊。
本文仅作科技产业链信息梳理与行业观察,不构成任何投资建议。文中数据引自财联社、界面新闻、中文在线投资者活动记录及 OpenRouter 公开数据。

