爽剧人生:电影没把他捧红,父亲帮他买下了好莱坞半壁江山!
- 2026-11-16 07:14:51
2006年,大卫·埃里森23岁,开着法拉利去试镜。他参与融资和演出的《空战英豪》刚刚上映。
这部战争片制作预算6000万美元,全球票房最终不到1800万美元。
二十年后,2026年10月6日,他执掌的派拉蒙天空之舞完成对华纳兄弟探索的收购。
约1100亿美元企业价值的交易,把华纳、派拉蒙、HBO、CNN和CBS带进同一家集团。
新公司用上了他当年创办的小制片公司的名字:Skydance,天空之舞。
当年没能通过一部电影成为明星的人,如今可以决定一批明星的项目是否获得投资。
父亲的钱,在这二十年里换过几次用法。
最初,它让一次失败不至于终结他的职业;等他做成过几部电影,它又让他有资格与全球最大的流媒体公司竞购华纳。
同样是证明自己,有人必须先成功,才有下一次机会。而大卫可以先得到下一次机会,再慢慢证明自己。
01
第一次失败,没让他离开好莱坞
《空战英豪》拍的是第一次世界大战中赴法国参战的美国飞行员。
大卫对这个题材并不陌生:13岁开始学飞,17岁参加飞行比赛,后来成了特技飞行员。
他最初在佩珀代因大学读商业经济,之后转到南加州大学学电影。
进入电影业之前,他已经拥有许多年轻人很难获得的条件。
不过,电影公司并没有因为他姓埃里森,就自动给他的表演一个好结果。
美国飞行员协会AOPA在2006年的报道中,还原过这次入行的经过。
制片人迪恩·德夫林经律师介绍找到大卫,融资协议敲定后,导演托尼·比尔才正式向他提出出演邀请。
按当事人在报道中的回忆,大卫起初拒绝,担心经验不足影响影片,也怕别人认为他买来了角色,后来才答应。
影片的重要主演是詹姆斯·弗兰科,大卫饰演飞行员埃迪·比格尔。
票房却没有因为片中有真正的飞行爱好者而起飞。
Box Office Mojo记录的制作预算是6000万美元,含后续重映的全球票房约1786万美元。
连预算的三成都不到,票房还需要与影院等环节分账。
即使后续还有版权收入,这场院线失利也已经足够难看。
同年,《旧金山纪事报》采访中的大卫仍表示,表演是自己最想继续做的事。
那篇报道还有一个直白的生活细节:他开法拉利试镜,回马里布的海滨住宅。
电影失败是真的,失败之后仍能选择下一条路,也是真的。
02
父亲的1790亿美元,从哪里来
大卫的父亲,是拉里·埃里森,数据库和云计算巨头甲骨文的联合创始人。
电影观众未必熟悉甲骨文,但企业处理订单、财务和业务数据,会用到它的数据库、软件与云服务。
这是另一种远离银幕、规模却极大的生意。
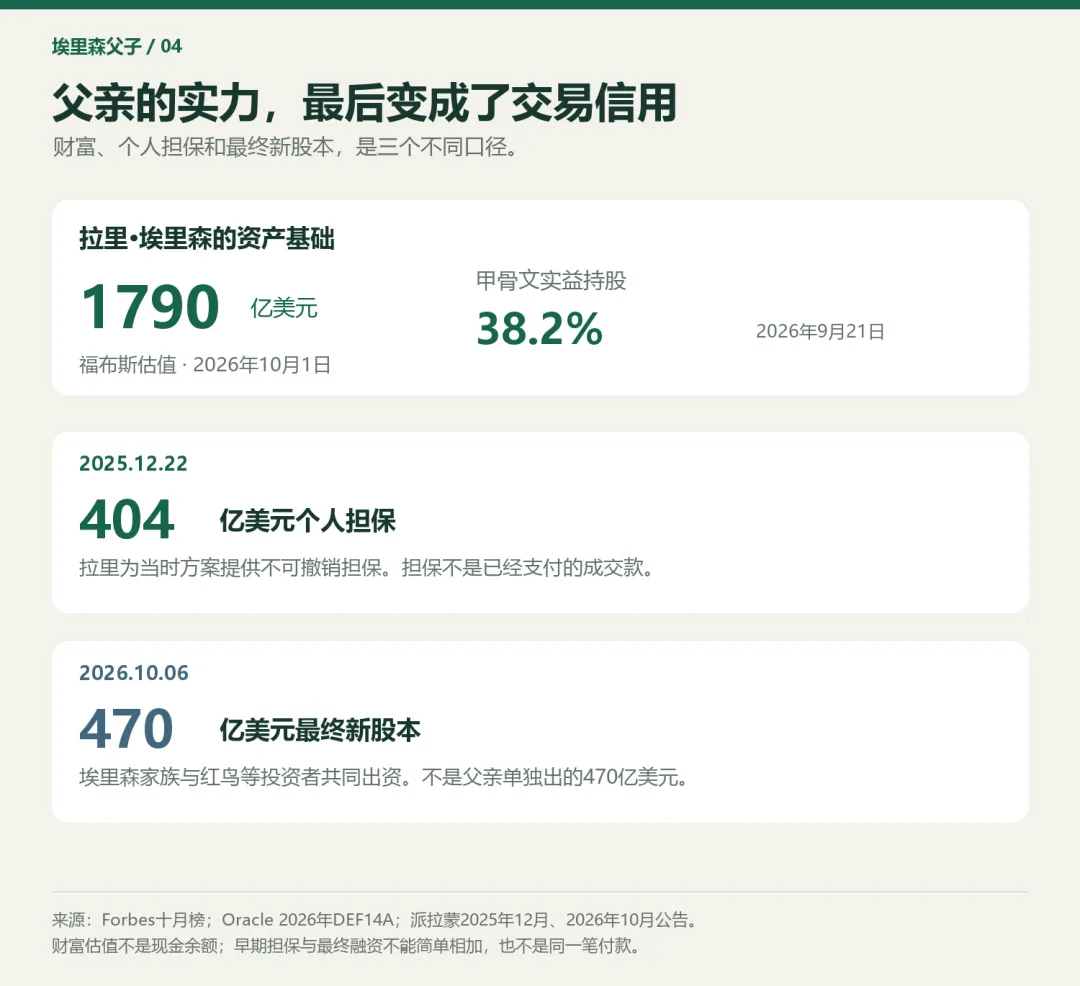
福布斯以2026年10月1日为截点估算,拉里身家1790亿美元,全球第八。
同一张榜单上,巴菲特的身家是1420亿美元。
也就是说,他比这位“股神”还多370亿美元。
这笔财富的核心,是甲骨文股票。
公司最新持股披露显示,截至9月21日,拉里实益持有约38.2%的股份,接近四成。
甲骨文有多能赚钱?
截至2026年5月31日的一个财年,公司收入约674亿美元,净利润约171亿美元。
这些是公司的收入和利润;1790亿美元则是拉里的净资产估值,都不能当作他随时能开出的现金支票。
但这样的资产基础,意味着他能承担普通电影投资人无法承担的融资责任。
后来竞购华纳时,他确实签下了一份数百亿美元的个人担保。
大卫早年得到的便利,是失败以后还有下一次机会。
走到收购传媒集团这一步,父亲提供的,已经是让卖方愿意签约的资金信用。
03
他终于找到了比演戏更合适的位置
到2010年,大卫的主要工作已经变成电影融资。
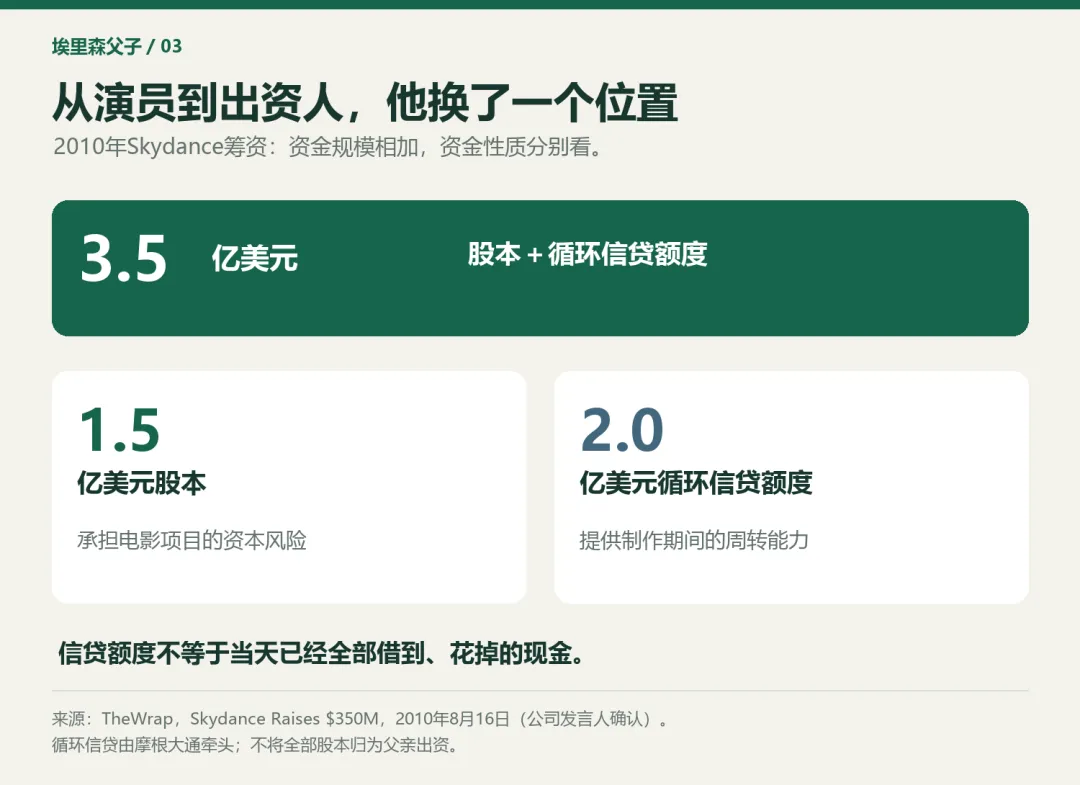
当年8月,Skydance宣布筹得3.5亿美元,准备与派拉蒙合作制作影片。
TheWrap向公司发言人核实的构成是:
1.5亿美元股本,加上由摩根大通牵头的2亿美元循环信贷额度。
这不是一张用完即止的电影支票。
股本承担项目风险,循环信贷提供制作期间的资金周转。
合作名单里有《碟中谍4》《大地惊雷》和杰克·瑞恩系列项目。
大卫从一个等待选角结果的演员,变成了能够让别人的电影开机的合作方。
对派拉蒙而言,这种伙伴也有实际用处。
大片需要在票房出现前投入大量资金;引入联合出资人,可以分担风险和资金占用。
大卫则获得了接触成熟项目、发行体系和顶级创作者的机会。
双方各自需要的东西,在合同里碰到了一起。
随后,他有了可以写进履历的成功。
《大地惊雷》获得十项奥斯卡提名,《碟中谍》《星际迷航》《僵尸世界大战》等项目继续扩大了Skydance的存在感。
《壮志凌云:独行侠》则让这家公司出现在更多观众熟悉的片头。
路透社2025年采访中,经纪公司CAA首席执行官布莱恩·洛德评价,大卫是一个确实热爱电影、电视和故事的经营者。
这位经纪公司掌门人代表着与制片方合作的一端;在他们眼里,大卫已经是能把项目做下去的生意伙伴。
问题在于,同样需要学习的人,能获得多少次机会。
大卫没有凭第一部失败的电影证明自己。
他是在失败之后继续组织资本、与大公司合作,再用一批作品建立了信誉。
这个过程需要耐心,也需要在信誉尚未建立时,仍有人愿意提供资源。
父亲的财富让他留在行业里,他后来取得的成绩,又使更多合作有了商业上的理由。
大卫的能力是在这个过程中被培养、检验出来的,而他不用先独力付清所有试错的代价。
04
买电影的公司,开始买电影公司
做出几部成功影片,并不意味着必须买下一家传媒集团。大卫选择继续扩大。
2025年8月,Skydance与派拉蒙的合并完成。
合作了多年的制片伙伴,变成了他经营的公司。
这里既有电影厂,也有电视网、流媒体和新闻业务,收入来源远比一张电影票复杂。
他很快展现了新的出手尺度。
路透社记录,合并完成后数日,公司就宣布一份为期七年、总额77亿美元的UFC美国转播与流媒体版权协议。
体育赛事可以持续吸引订阅和广告,也会带来需要按期履行的支出承诺。
拥有一家平台,要求他不断给用户提供留下来的理由。
接下来,他把目标转向华纳兄弟探索,竞争者是Netflix。
这时,父亲的作用无法只用“人脉”两个字带过。
2025年12月,华纳董事会质疑埃里森家族融资承诺的可靠性:
可撤销信托与足够确定的资金保证,法律上并不是一回事。
12月22日,拉里·埃里森亲自加入,为当时方案的404亿美元股权融资提供不可撤销个人担保,并覆盖相关损害赔偿承诺。
此后竞购方案继续加码,这份担保则先解决了卖方对资金确定性的疑虑。
按《空战英豪》当年的制作预算算,这笔担保的金额,相当于约673部电影。
担保并非已经花掉的钱,责任却已经写进合同。
卖家要的,是到交割时确实拿得到钱。
大卫的票房履历、创作判断和合作关系,都无法替代这份法律承诺。
这份担保把拉里的个人财力与交易连接起来。
银行、共同投资人和卖方据此评估风险,才能继续往下谈融资与交割。
到了2026年10月6日,交易正式交割。
约1100亿美元是包括债务等因素在内的企业价值,约810亿美元是股权价值,两者描述的对象不同。
最终完成公告披露,交易引入了470亿美元新股本,出资方包括埃里森家族、红鸟资本、沙特公共投资基金及其他机构。
债务融资由美国银行、花旗和阿波罗牵头。
拉里提供个人担保,家族与其他投资人共同出资,合力完成这笔大得惊人的收购。
家族财富最有力量的地方,也正是在此:它能够使别人愿意加入一项交易。
钱不必全部来自父亲,父亲却能成为这笔钱得以聚合的关键。
05
如今的他,在好莱坞有多大分量
过去,大卫拿钱参与大公司的电影。
现在,派拉蒙与华纳这两家老牌片厂,都进入了他执掌的集团。
《壮志凌云》《哈利·波特》《白莲花度假村》《海绵宝宝》,这些观众熟悉的作品,都出现在集团的内容名单里。
还有把节目送到观众面前的平台与频道:HBO Max、Paramount+、CBS和CNN。
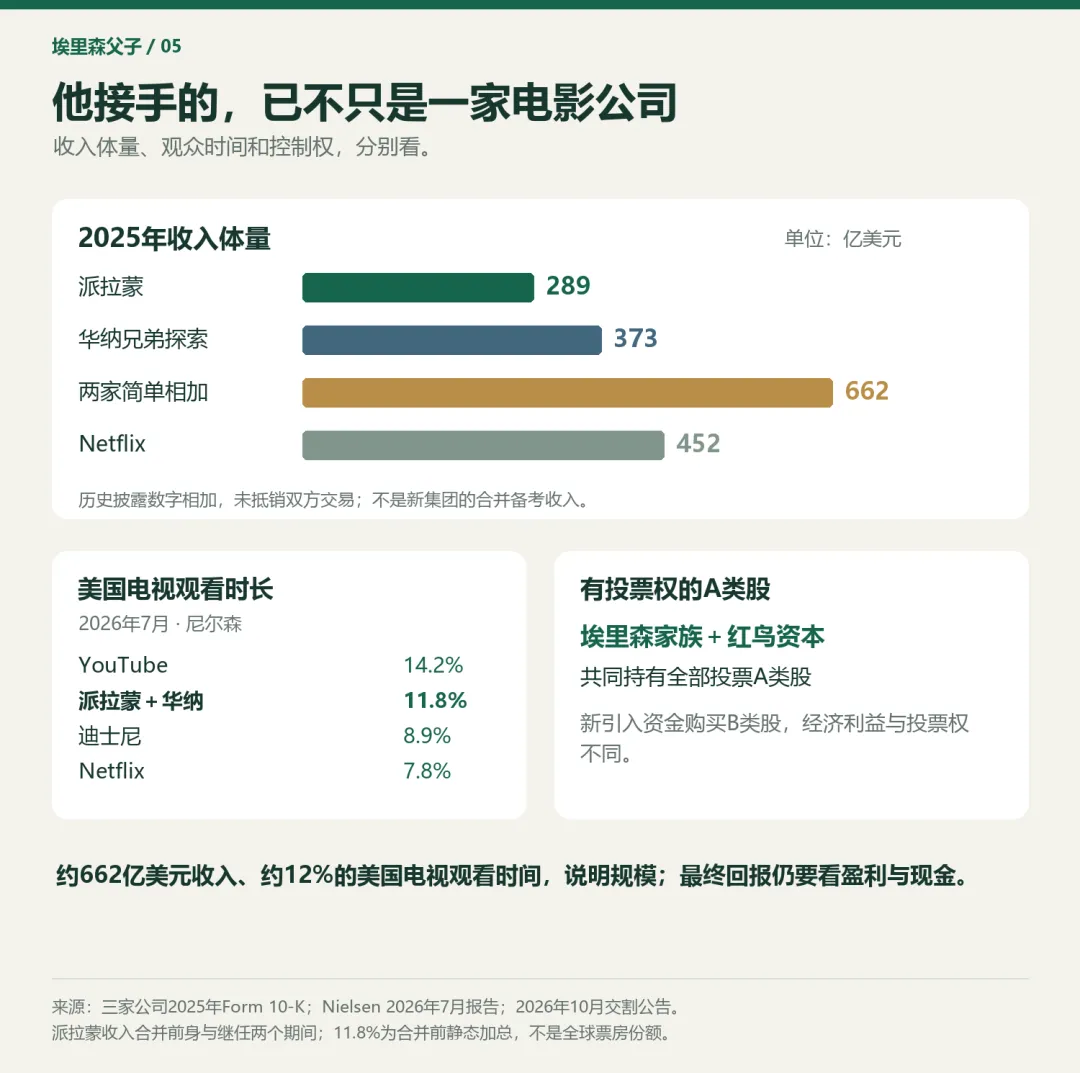
先用钱来量一下:把收购双方2025年披露的收入简单相加,约662亿美元。
Netflix同年约452亿美元,前者接近后者的一倍半。
这里比较的是交易前的收入体量,未抵销两家公司之间的交易,也不是新集团已经交出的全年成绩单。
两边的生意也不同:新集团还经营大量传统电视、广告、体育和版权业务,Netflix则以流媒体为核心。收入更大,不代表利润更多。
再看它占了观众多少时间。
尼尔森2026年7月的统计显示,在美国电视屏幕上,派拉蒙旗下业务占观看时长6.5%,华纳兄弟探索占5.3%。
把当时尚未合并的两家放在一起,是11.8%。
换成日常语言:那个月,美国观众每花100分钟看电视,两家旗下频道和平台合计占去约12分钟。
这是合并前的美国电视观看数据,不是全球市场排名,却足以解释这次收购的分量。
大卫如今能影响的,已经从一部电影是否开机,延伸到片库怎样授权、节目放在哪个平台、体育版权花多少钱,以及多少项目能拿到下一年的预算。
他从好莱坞的一个出资人,变成了决定钱往哪里走的经营者之一。
06
出钱的人增加了,控制权仍很集中
交割公告里有一项比电影名单更值得注意的安排。
埃里森家族与红鸟资本共同持有新公司全部有投票权的A类股票。新引入的470亿美元资金购买的是B类股票。
经济利益分给了更多投资人,控制权仍集中在原来的核心股东手里。
这让大卫可以相对稳定地执行自己的计划。
与此同时,普通股东必须接受一种现实:自己分享经营结果,却不拥有同等分量的决策权。
判断这家公司值不值得投资,不能只看《哈利·波特》和《碟中谍》有多受欢迎,还要看掌握控制权的人怎样分配资金、怎样衡量收购代价。
他得到的也远超过影视资产。
CNN和CBS News同时进入集团,新闻编辑、经营目标与股东权力的关系立即变得敏感。
路透社在交割报道中提到,为解决争议,大卫同意建立监督CNN和CBS的编辑独立委员会。
媒体担心这套安排能有多大约束力,公司则强调各新闻机构继续保留各自领导层。
一个电影制片人选择拍什么,首先要面对观众和投资人。
同时掌握大型新闻机构的股东,还会被社会追问:
哪些声音能被看见,商业或政治关系会不会改变编辑判断?
独立委员会能否抵挡来自所有者的压力,需要在具体的编辑决定中接受检验。
他可以通过收购获得这些决定权,无法通过收购直接获得公众信任。
07
父亲解决了买下来的问题
更迫近的考验,是新公司的账。
买来的业务,一年收入是数百亿美元;随之要承担的净债务,也是数百亿美元。
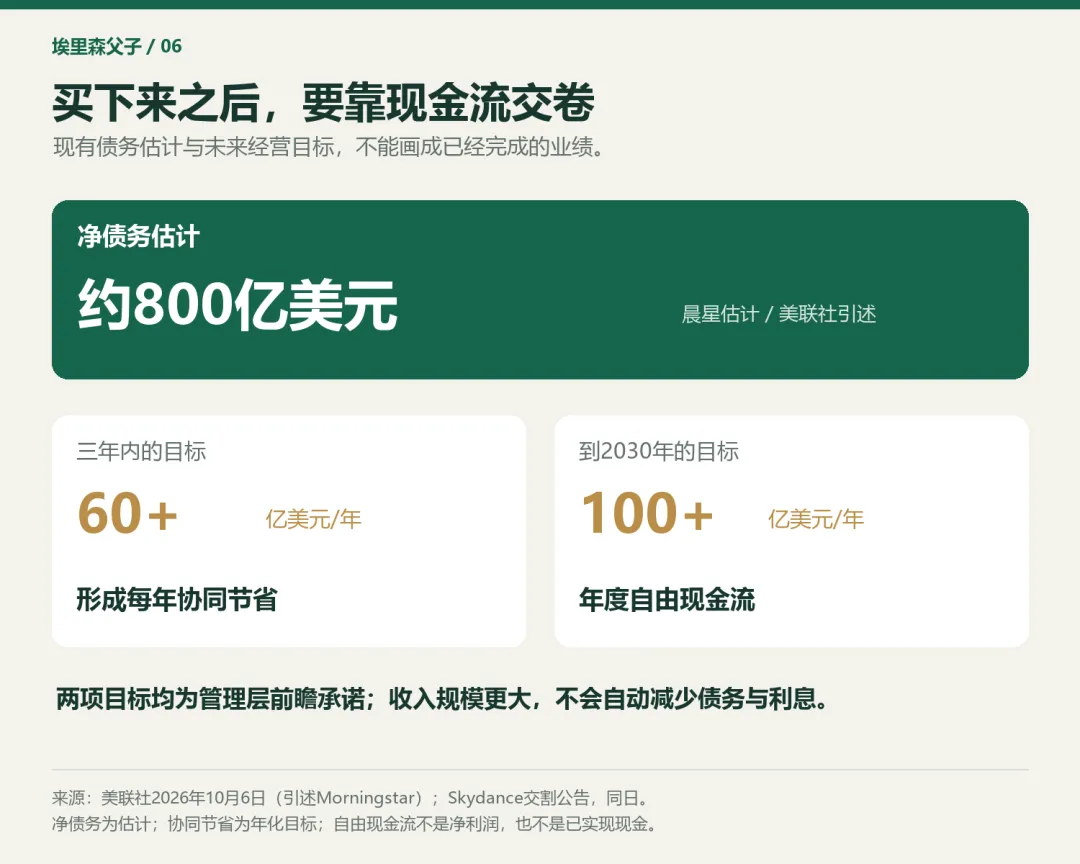
美联社援引晨星估计,合并后的集团净债务约800亿美元。
公司承诺在三年内形成每年至少60亿美元的协同节省,并希望到2030年,年度自由现金流超过100亿美元。
这些是管理层目标,交割完成不等于目标已经实现。
被他挤出交易的Netflix,已经拿到了28亿美元解约费。
派拉蒙的季度披露确认,这笔钱由自己代华纳支付。
为了付款,一季度曾动用21.5亿美元循环信贷。
二季度已偿还其中3.5亿美元,余款计划用交易配售所得偿还。
退出的竞购者收到了现金,赢下的竞购者则先要筹钱送它离场。
收购的成败,显然不能只看最后谁签下合同。
公司的办法包括合并技术系统、采购、营销和房地产资源,再逐步整合流媒体服务。
HBO Max与Paramount+共用部分基础设施,确实存在减少重复开支的空间。
可观众是否愿意长期留下,仍取决于片子、节目、价格和体验。
节省成本与维护内容质量,要同时完成。压缩重复系统的费用,与减少观众喜欢的节目,财务报表上都能先表现为支出下降,后果却不同。
如果节省的资金伴随着用户流失、广告转弱和创作者离开,偿债能力未必改善。
为了处理这项整合,大卫请来前美泰首席执行官伊农·克莱兹担任联合首席执行官,负责日常经营;自己侧重创意方向与整体战略。
新公司需要的能力,已经超出判断下一部动作片能不能卖座。
大卫当然可以解释扩大规模的必要性。面对Netflix、亚马逊和苹果,单独的传统制片厂既要花钱做内容,又要花钱维持分发渠道。
扩大片库与用户覆盖,有机会让内容成本被更多收入分摊。这是他的商业主张中最有分量的一部分。
但规模不会自动降低收购价格,也不会免除利息。
公司在交割后真正需要证明的,是合并带来的新增现金,能否覆盖新增债务和整合成本。
不能把两家公司原本就会产生的收入,都算成大卫新创造的价值。
《空战英豪》没能让大卫成为明星,后来的作品却证明他可以做好制片业务。
再往上走到今天的位置,需要的已经包括数百亿美元担保、能召集共同出资人的家族信用,以及集中在少数人手里的投票权。
把这些都算作个人能力,是对其他竞争者的不公平;假装那些成功电影从未存在,也解释不了他为什么能在行业里经营二十年。
大卫的特殊之处,是能力可以慢慢长出来,等待它长成的钱,已经在那里。
从演员转向制片人,他已经完成过一次成功调整。从制片人变成大型集团的控制者,结果还没有写出来。
父亲帮助他买下了华纳;此后能否持续创造现金、让出资人获得回报,需要由大卫和他的团队交卷。
资料来源:
《旧金山纪事报》Betty Goodwin,THRILL SEEKER / Billionaire's son flies on his own,2006年10月1日。
AOPA,Flyboys,2006年10月;Box Office Mojo,Flyboys票房及预算记录,核验于2026年10月12日。
TheWrap,Skydance Raises $350M to Use on M:I:IV, True Grit, Jack Ryan,2010年8月16日。
路透社Dawn Chmielewski,David Ellison races to rebuild Paramount’s mountain of content,2025年9月15日。
派拉蒙,修订华纳收购要约公告,2025年12月22日;美联社,同日个人担保报道。
Skydance,完成收购华纳兄弟探索公告及SEC披露,2026年10月6日。
派拉蒙,2026年第二季度股东信及10-Q,2026年8月4日。
路透社Anzar Mehraj、Harshita Mary Varghese,Paramount wraps up mega Warner Bros merger to create Hollywood powerhouse Skydance,2026年10月6日;美联社,Paramount completes its takeover of Warner Bros,2026年10月6日。
美联社,Skydance now runs two of Hollywood’s legacy film studios. A look at the new company, by the numbers,2026年10月6日(网页UTC时间为10月7日)。
福布斯,The top 10 richest people in the world (October 2026),2026年10月2日发布,财富估值截点为10月1日。
甲骨文,2026财年业绩公告及Form 10-K;2026年9月25日DEF 14A,持股数据截至9月21日。
派拉蒙、华纳兄弟探索、Netflix各自2025年Form 10-K;收入比较为历史披露数据的简单加总。
尼尔森,2026年7月The Gauge / Media Distributor Gauge,2026年9月10日发布,统计窗口6月29日至7月26日。
说明:资料截至2026年10月13日。票房不等于制片方收入;交易企业价值、股权价值、融资额与个人担保分别列示。整合节省及未来自由现金流为公司目标。
补充口径:派拉蒙2025年收入加总前身与继任公司两个会计期间;与华纳相加未抵销双方交易,不是新集团合并备考收入。尼尔森11.8%为合并前两家在美国电视屏幕观看时长的静态加总,不能当全球流媒体或电影票房份额。

